
Este artigo também está disponível em:
 English
 Español
 Français
 Deutsch
 Italiano
 Русский
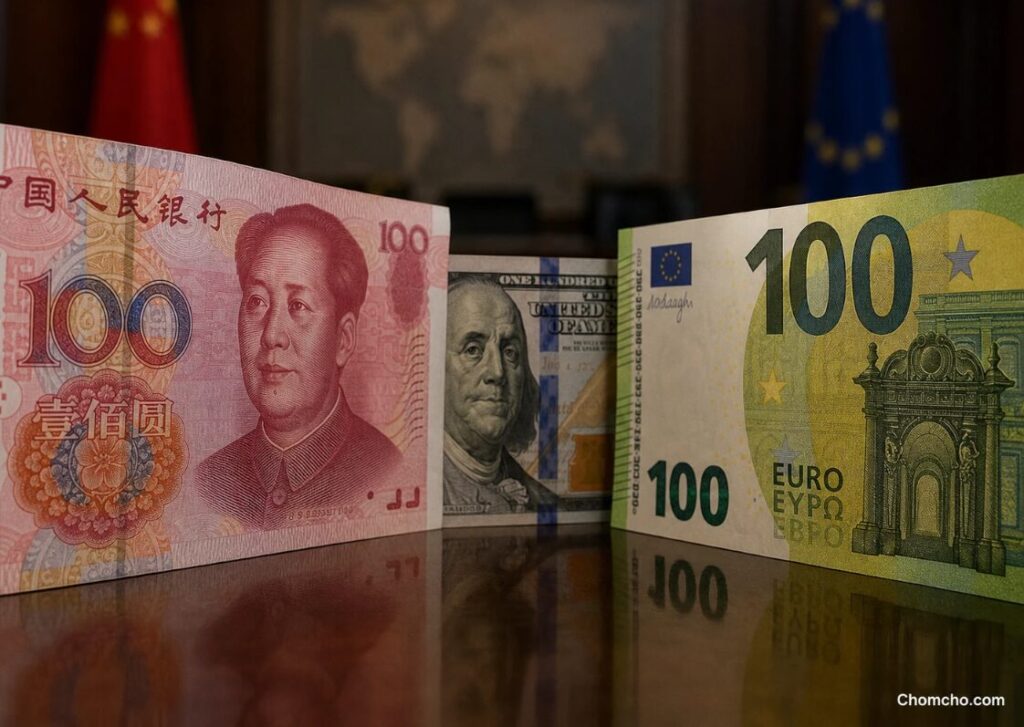
Merz diz que o yuan é manipulado e acaba de expor a contradição dentro dos objetivos cambiais da China.
O chanceler alemão Friedrich Merz disse a estudantes na Universidade de Colônia na segunda-feira, 13 de julho, que a moeda da China, o yuan (que não deve ser confundido com o iene japonês), está subvalorizada em 25% “há anos.”
Ele disse que a União Europeia não consegue vencer, por mais inovadora que seja, contra um concorrente que manipula artificialmente sua própria moeda.
Sua exigência é simples: a China deve deixar o yuan flutuar livremente, com seu preço definido pelo mercado como o dólar ou o euro.
Os números por trás de sua frustração são brutais. O déficit comercial da UE com a China alcançou 360.000 milhões de euros em 2025, um salto de quase 20% em um ano. As exportações de automóveis alemães para a China desabaram 66% em relação ao pico de 2022.
Do que exatamente a Alemanha está acusando a China?
Na maioria dos países ocidentais, o mercado decide quanto vale uma moeda. Na China, o banco central anuncia um preço de referência diário e só permite que o yuan se mova dentro de uma faixa estreita e controlada.
Assim, o valor da moeda da China é uma decisão do governo.
Um yuan barato torna carros, máquinas e painéis solares chineses artificialmente baratos na Europa.
A solução proposta por Merz é um acordo internacional para elevar o valor do yuan, semelhante ao Acordo Plaza de 1985 que revalorizou o iene japonês.
A China conhece bem essa história. Muitos em Pequim culpam aquele acordo pelas “décadas perdidas” econômicas do Japão, e não têm nenhuma intenção de repeti-lo.
O que a China realmente quer que sua moeda se torne?
É aqui que fica interessante. A China realmente tem dois objetivos separados para o yuan, e é útil mantê-los distintos.
Objetivo um: o cofrinho. A China quer que o yuan se torne uma moeda de reserva, o dinheiro em que governos, bancos centrais e fundos de pensão confiam para armazenar valor com segurança a longo prazo.
Hoje, o mundo enche esse cofrinho principalmente com dólares estadunidenses.
Objetivo dois: a caixa registradora. A China quer que o yuan se torne uma moeda de comércio, o dinheiro usado para efetivamente pagar por mercadorias que cruzam fronteiras.
O presidente Xi Jinping declarou abertamente ambas as ambições. Em um discurso publicado oficialmente por Pequim em fevereiro de 2026, Xi disse que o yuan “deve ser amplamente utilizado no comércio internacional, investimentos e mercados de câmbio, ao mesmo tempo em que alcança o status de moeda de reserva global.”
Há até uma nuance técnica dentro desse segundo objetivo.
O yuan já tem influência real como moeda de liquidação, o dinheiro usado para efetuar o pagamento, mas fica atrás como moeda de faturamento, o dinheiro em que o preço é escrito.
Um importador brasileiro, por exemplo, pode assinar um contrato com preço em dólares, mas pagar a conta em yuan.
O mundo às vezes paga em yuan, mas ainda prefere escrever seus preços em dólares mais estáveis.
Uma moeda fraca pode se tornar o cofrinho do mundo?
Uma moeda de comércio é como uma batata quente, metaforicamente falando. Você a recebe, gasta ou consome, e nunca precisa confiar no valor do dinheiro por muito tempo.
Um yuan fraco não é obstáculo aqui. Pode até ajudar, já que produtos chineses baratos dão a todos um motivo para usá-lo.
Mas ninguém guarda as economias de uma vida inteira em uma batata quente. Uma moeda de reserva exige estabilidade, previsibilidade e confiança, exatamente o que uma moeda controlada pelo governo não pode prometer.
Se Pequim pode desvalorizar sua moeda para ajudar os exportadores, também pode desvalorizar as economias do seu país.
Edwin Lai, professor de economia na Universidade de Ciência e Tecnologia de Hong Kong e autor de um livro de referência sobre o yuan, prevê que o yuan se tornará a terceira moeda de pagamento do mundo até 2030.
No entanto, ele também argumenta que a liquidação comercial não terá um impacto de primeira ordem no status de reserva, porque as transações financeiras globais são muito maiores do que o comércio.
Os números comprovam o argumento.
O yuan movimenta uma parcela crescente dos pagamentos mundiais, mas representa apenas cerca de 2% das reservas globais, contra 57% do dólar.
A China está vencendo a corrida da caixa registradora e perdendo a corrida do cofrinho. Sua própria política de yuan fraco é uma grande razão para isso.
O yuan digital, uma arma para apenas um objetivo
A China também está promovendo o e-CNY, sua moeda digital oficial.
O nome técnico é moeda digital de banco central, ou CBDC, dinheiro digital emitido e controlado diretamente pelo banco estatal.
Sob o novo plano quinquenal, Pequim está impulsionando o e-CNY para pagamentos internacionais por meio de plataformas que contornam completamente o sistema bancário ocidental.
Esta é uma ferramenta poderosa para o objetivo da caixa registradora. Mas uma versão digital de uma moeda controlada ainda é uma moeda controlada.
Na verdade, ela dá ao Estado ainda mais controle do que o dinheiro em papel jamais deu. Cada transação é visível para Pequim, e um sistema digital centralizado dá ao governo o poder técnico de congelar ou cancelar saldos remotamente.
Testes chineses chegaram a experimentar dinheiro digital com datas de validade.
Você guardaria as economias nacionais em um dinheiro que o governo pode congelar ou expirar com um único comando?
A tecnologia não pode fabricar confiança.
A Europa paga a conta de qualquer maneira
Por que Merz prefere conversar com Pequim em vez de romper com ela?
Porque o preço de sair é astronômico. A EY-Parthenon, braço de consultoria da gigante global de contabilidade EY, calcula que os Estados Unidos, a zona do euro e o Reino Unido precisariam investir 23,6 trilhões de dólares adicionais ao longo de 25 anos para acabar com sua dependência da China, sendo a parcela da zona do euro de 9,1 trilhões.
O plano real da Europa é a independência parcial.
A nova Lei de Aceleração Industrial cria regras “Made in Europe”: carros elétricos e outros produtos devem ser em grande parte fabricados na Europa para se qualificarem para contratos públicos, subsídios e incentivos fiscais.
Mas as regras só têm efeito onde há dinheiro público envolvido.
Compras puramente privadas permanecem amplamente abertas a produtos chineses, uma brecha que os críticos dizem deixar a porta da frente destrancada.
Um “instrumento de sobrecapacidade” mais rigoroso ainda está sendo debatido, e Pequim já ameaçou com “contramedidas resoluta” caso seja aprovado.
O problema da Alemanha é o problema dos Estados Unidos
Tudo o que Merz reclama também se aplica aos Estados Unidos.
Os mesmos desequilíbrios comerciais. A mesma luta pela soberania industrial.
E por trás de tudo isso, o projeto de desdolarização dos BRICS, que está no centro dos objetivos cambiais da China, é direcionado diretamente contra a coroa do dólar.
Se o yuan algum dia vencer a corrida do cofrinho, o maior perdedor será Washington, não Berlim.
A diferença entre essas duas potências está na resposta.
O presidente Trump age: tarifas, reciprocidade e pressão que trazem países à mesa de negociação.
Bruxelas debate: acordos de preço mínimo, cotas de conteúdo com brechas e instrumentos que existem no papel enquanto a participação de mercado chinesa continua crescendo.
A Europa está lentamente despertando para o que os apoiadores do America First disseram anos atrás. Nenhuma nação permanece soberana enquanto sua indústria depende de um rival.
A China quer a confiança do mundo e as fábricas do mundo ao mesmo tempo. No entanto, ela não pode realmente ter ambos para sempre, e o mundo livre ainda tem a vantagem.
Os objetivos cambiais da China têm uma contradição em seu cerne, e a verdade, assim como os mercados, sempre vence no final!